Theo báo cáo của Tổng cục Thuế, mỗi năm có hàng chục nghìn doanh nghiệp bị truy thu thuế do vi phạm thủ tục hoặc kê khai sai quy định. Đáng chú ý, chỉ riêng lĩnh vực thương mại điện tử, số tiền truy thu thuế và xử lý vi phạm đối với 179 doanh nghiệp cùng 1.061 cá nhân trong năm 2023 đã lên tới khoảng 275 tỷ đồng, chưa kể các ngành nghề khác. Những con số này cho thấy sai sót về thuế không hề hiếm gặp và có thể để lại hệ lụy tài chính đáng kể khi bị truy thu thuế.
Nguyên nhân chủ yếu không phải lúc nào cũng xuất phát từ hành vi gian lận có chủ đích, mà phần lớn đến từ việc chưa cập nhật kịp thời quy định mới, thiếu chứng từ hợp lệ hoặc sai sót trong thủ tục kế toán. Trên thực tế, nhiều sai lầm lặp đi lặp lại ở cả doanh nghiệp nhỏ lẫn tập đoàn lớn, khiến họ dễ rơi vào diện bị truy thu thuế khi cơ quan thuế thanh tra, kiểm tra.
Dưới đây là năm sai lầm phổ biến nhất mà doanh nghiệp cần đặc biệt lưu ý trong năm 2026 để hạn chế rủi ro truy thu thuế.
5 Sai Lầm Thường Gặp Khiến Doanh Nghiệp Bị Truy Thu Thuế Năm 2026
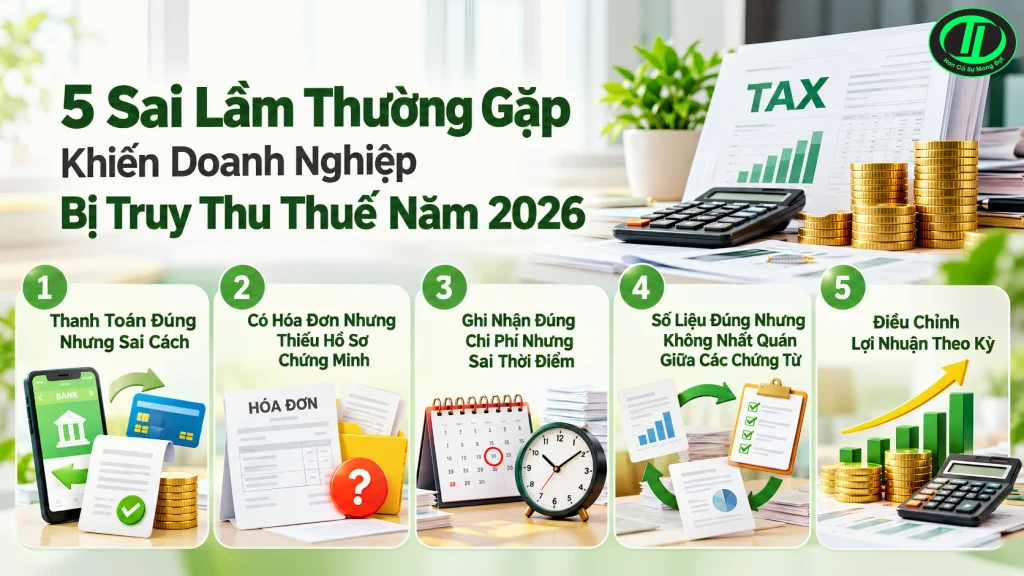
Thanh Toán Đúng Nhưng Sai Cách
Khoản chi có hợp đồng, có hóa đơn hợp lệ nhưng doanh nghiệp lại thanh toán bằng tiền mặt. Theo quy định tại Điều 9 Nghị định 320/2025/NĐ-CP, các khoản chi có giá trị từ 5.000.000 đồng trở lên bắt buộc phải thanh toán không dùng tiền mặt thì mới được tính vào chi phí hợp lý khi xác định thu nhập chịu thuế thu nhập doanh nghiệp. Việc sử dụng tiền mặt trong trường hợp này dẫn đến chi phí bị loại trừ, phát sinh nghĩa vụ thuế bổ sung và dễ bị truy thu thuế.
Có Hóa Đơn Nhưng Thiếu Hồ Sơ Chứng Minh
Nguyên tắc chi phí được trừ yêu cầu khoản chi phải có đầy đủ hồ sơ chứng minh tính hợp lý, hợp lệ, hợp pháp và phục vụ hoạt động sản xuất kinh doanh. Chỉ có hóa đơn là chưa đủ. Doanh nghiệp cần bổ sung hợp đồng, biên bản nghiệm thu bàn giao, chính sách giá, chứng từ chiết khấu… Nếu thiếu một trong các tài liệu này, khoản chi dễ bị loại khỏi chi phí hợp lý khi cơ quan thuế kiểm tra, từ đó dẫn đến rủi ro truy thu thuế.
Ghi Nhận Đúng Chi Phí Nhưng Sai Thời Điểm
Chi phí là có thật nhưng lại được ghi nhận trước khi hoàn thành hoặc chưa đủ điều kiện ghi nhận theo quy định. Nguyên tắc kế toán yêu cầu doanh thu và chi phí phải được ghi nhận đúng kỳ phát sinh. Ghi nhận sai kỳ dẫn đến hệ quả dây chuyền: điều chỉnh lại số liệu các kỳ tính thuế, làm sai nghĩa vụ thuế từng năm và cuối cùng là rủi ro bị truy thu thuế.
Số Liệu Đúng Nhưng Không Nhất Quán Giữa Các Chứng Từ
Hợp đồng ghi một kiểu, hóa đơn ghi một kiểu khác, còn dòng tiền thanh toán lại thể hiện theo cách thứ ba. Mỗi chứng từ riêng lẻ có thể đúng, nhưng khi đặt cạnh nhau để đối chiếu thì không khớp. Nguyên tắc kiểm tra giao dịch yêu cầu sự nhất quán giữa hồ sơ, hóa đơn và dòng tiền. Sự không nhất quán này khiến giao dịch dễ bị đánh giá là thiếu cơ sở và doanh nghiệp có thể bị điều chỉnh doanh thu hoặc chi phí.
Điều Chỉnh Lợi Nhuận Theo Kỳ
Một số doanh nghiệp dồn doanh thu về cuối kỳ hoặc giãn chi phí sang kỳ sau để điều chỉnh lợi nhuận. Mặc dù đây là tình huống không hiếm gặp trong thực tế vận hành, Điều 6 Luật Kế toán 2015 quy định báo cáo tài chính phải phản ánh trung thực, hợp lý theo từng kỳ kế toán. Nếu bị phát hiện, doanh nghiệp phải điều chỉnh lại lợi nhuận và phát sinh nghĩa vụ thuế bổ sung cùng tiền chậm nộp.
Thời Hạn Truy Thu Thuế Thu Nhập Doanh Nghiệp Là Bao Lâu?
Căn cứ khoản 6 Điều 8 Nghị định 125/2020/NĐ-CP quy định về thời hạn truy thu thuế như sau:
Quá thời hiệu xử phạt vi phạm hành chính về thuế thì người nộp thuế không bị xử phạt nhưng vẫn phải nộp đủ tiền thuế truy thu (số tiền thuế thiếu, số tiền thuế trốn, số tiền thuế được miễn, giảm, hoàn cao hơn quy định, tiền chậm nộp tiền thuế) vào ngân sách nhà nước trong thời hạn mười năm trở về trước, kể từ ngày phát hiện hành vi vi phạm. Trường hợp người nộp thuế không đăng ký thuế thì phải nộp đủ số tiền thuế thiếu, số tiền thuế trốn, tiền chậm nộp tiền thuế cho toàn bộ thời gian trở về trước, kể từ ngày phát hiện hành vi vi phạm.
Thời hạn truy thu thuế nêu trên chỉ áp dụng đối với các khoản thuế theo pháp luật về thuế và khoản thu khác do tổ chức, cá nhân tự khai, tự nộp vào ngân sách nhà nước. Đối với các khoản thu từ đất đai hoặc khoản thu khác do cơ quan có thẩm quyền xác định nghĩa vụ tài chính thì thời hạn truy thu được xác định theo pháp luật chuyên ngành nhưng không ngắn hơn mười năm.
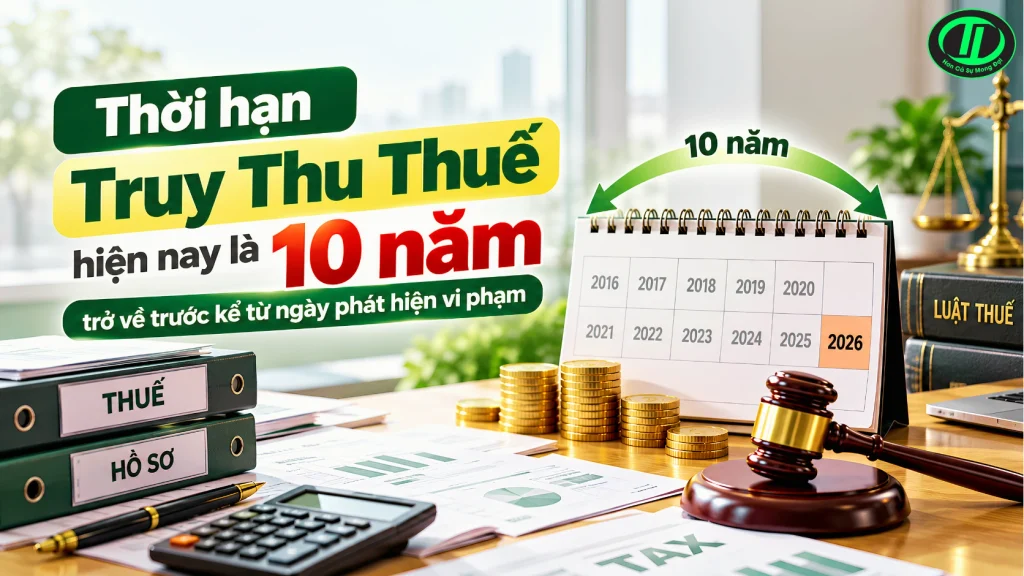
Như vậy, thời hạn truy thu thuế hiện nay là 10 năm trở về trước kể từ ngày phát hiện vi phạm. Hết thời hạn này, doanh nghiệp không bị xử phạt hành chính nhưng vẫn phải nộp đủ số thuế còn thiếu cùng tiền chậm nộp (nếu có). Trường hợp chưa đăng ký thuế, nghĩa vụ phải thực hiện cho toàn bộ thời gian phát sinh.
Làm Thế Nào Để Quản Trị Thuế Hiệu Quả, Tránh Sai Sót Đáng Tiếc?
Để phòng tránh nguy cơ bị truy thu thuế, doanh nghiệp cần bắt đầu từ việc xây dựng quy trình kiểm soát thuế nội bộ chặt chẽ. Trong đó, trách nhiệm kiểm tra hóa đơn, chứng từ và đối soát số liệu định kỳ phải được phân công rõ ràng cho từng bộ phận, từng cá nhân liên quan. Việc này giúp phát hiện sớm những bất cập trước khi cơ quan thuế tiến hành kiểm tra.
Song song với đó, việc chủ động cập nhật các quy định pháp luật mới là hết sức quan trọng. Doanh nghiệp có thể tham gia các khóa đào tạo chuyên sâu về thuế – kế toán hoặc thuê đơn vị tư vấn thuế uy tín để luôn bám sát chính sách hiện hành, tránh áp dụng sai hoặc chậm trễ các quy định mới ban hành.
Một khía cạnh không thể bỏ qua là đào tạo định kỳ cho bộ phận kế toán – tài chính. Việc nâng cao kỹ năng quản trị chứng từ, nhận diện rủi ro và xử lý tình huống phát sinh trong quá trình kê khai sẽ giúp giảm thiểu đáng kể các lỗi thủ tục thường gặp dẫn đến truy thu thuế.
Cuối cùng, ứng dụng công nghệ quản lý hóa đơn điện tử đang trở thành giải pháp hiệu quả và cần thiết. Hệ thống phần mềm hiện đại hỗ trợ tự động hóa quy trình kiểm tra, cảnh báo sai sót sớm, đối soát dữ liệu theo thời gian thực và lưu trữ hồ sơ an toàn, tập trung. Nhờ đó, doanh nghiệp giảm thiểu nguy cơ vi phạm dẫn tới truy thu hay xử phạt hành chính.
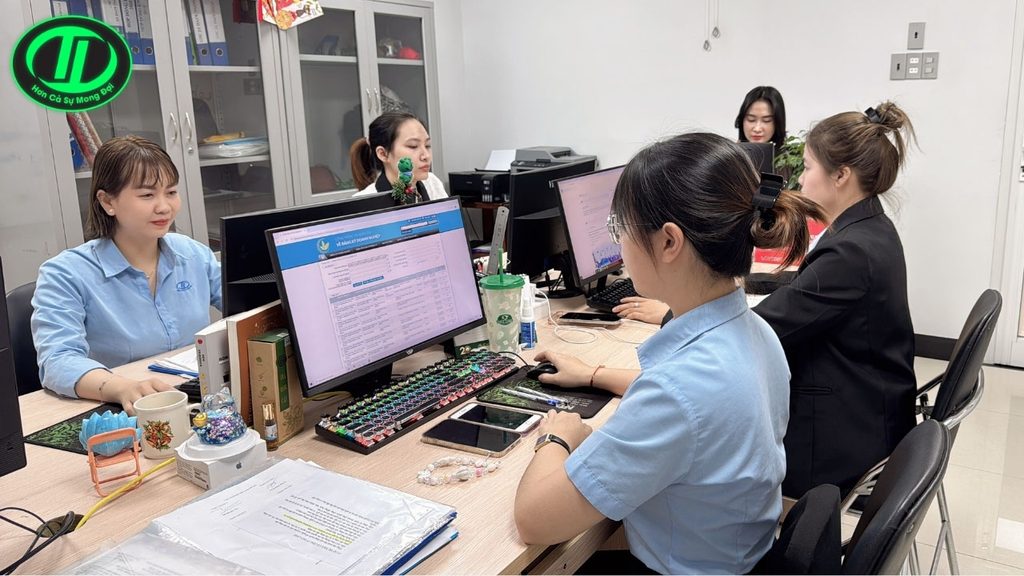
Những sai sót trên đều có thể phòng tránh nếu doanh nghiệp xây dựng quy trình kiểm soát nội bộ chặt chẽ, rà soát định kỳ hồ sơ chứng từ và cập nhật kịp thời các quy định mới. Việc chủ động rà soát sẽ giúp giảm thiểu rủi ro khi cơ quan thuế thanh tra, kiểm tra trong năm 2026 và các năm tiếp theo, hạn chế tối đa nguy cơ bị truy thu thuế.
T & L với đội ngũ chuyên viên giàu kinh nghiệm sẵn sàng hỗ trợ doanh nghiệp rà soát hồ sơ, tư vấn điều chỉnh và tối ưu nghĩa vụ thuế một cách hợp pháp. Liên hệ ngay với T & L để được tư vấn cụ thể, bảo vệ quyền lợi và đảm bảo tuân thủ pháp luật thuế một cách hiệu quả nhất.
—
Liên hệ T & L qua hotline để được hỗ trợ chi tiết hoặc tham khảo các bài viết cùng chủ đề dưới đây:
>> Dịch Vụ Kế Toán Thuế Nha Trang – Giải Pháp Tối Ưu Cho Doanh Nghiệp
>> Dịch Vụ Kế Toán Thuế T & L – Giải Pháp Toàn Diện Để Doanh Nghiệp Phát Triển Vững Mạnh
>> Đại Lý Thuế Là Gì? Đại Lý Thuế Khánh Hòa Uy Tín, Chuyên Nghiệp

Bài viết liên quan: