Nhiều hộ kinh doanh, cá nhân bán hàng trên các sàn thương mại điện tử vẫn còn băn khoăn về việc sàn thương mại điện tử kê khai nộp thuế thay hay không? Nếu có thì theo hình thức nào? Và khi đã có sàn thương mại điện tử kê khai nộp thuế thay thì người bán còn phải tự khai lại phần doanh thu đó nữa không?
Bài viết dưới đây tổng hợp quy định pháp lý hiện hành, giúp bạn nắm rõ quyền và nghĩa vụ thuế khi kinh doanh trên sàn, đồng thời tránh sai sót khi kê khai.
Sàn Thương Mại Điện Tử Kê Khai Nộp Thuế Thay Cho Cá Nhân Được Không?
Theo khoản 1 Điều 8 Thông tư 40/2021/TT-BTC (được sửa đổi, bổ sung bởi khoản 2 Điều 1 Thông tư 100/2021/TT-BTC), tổ chức (bao gồm cả chủ sở hữu sàn giao dịch thương mại điện tử) được phép khai thuế thay, nộp thuế thay cho cá nhân trên cơ sở ủy quyền theo quy định của pháp luật dân sự.
Như vậy, sàn thương mại điện tử kê khai nộp thuế thay chỉ được thực hiện khi cá nhân kinh doanh trên sàn đã ủy quyền dân sự cho sàn. Không có ủy quyền thì việc sàn thương mại điện tử kê khai nộp thuế thay sẽ không có cơ sở pháp lý.
Ngoài ra, theo Nghị định 117/2025/NĐ-CP (có hiệu lực từ ngày 01/7/2025), các sàn thương mại điện tử có chức năng đặt hàng trực tuyến và thanh toán có trách nhiệm:
- Khấu trừ thuế GTGT và thuế TNCN ngay khi giao dịch thành công và chấp nhận thanh toán;
- Kê khai và nộp thuế thay cho hộ kinh doanh, cá nhân kinh doanh.
Phần doanh thu đã được sàn khấu trừ và nộp thuế thay thì hộ/cá nhân không phải tự kê khai, nộp lại lần thứ hai.
Sàn Thương Mại Điện Tử Kê Khai Nộp Thuế Thay Theo Hình Thức Nào?
Căn cứ khoản 2 Điều 8 Thông tư 40/2021/TT-BTC:
- Đối với trường hợp sàn được ủy quyền (điểm đ khoản 1 Điều 8), tổ chức thực hiện khai thuế theo tháng hoặc quý theo quy định của pháp luật về quản lý thuế.
Cơ chế sàn thương mại điện tử kê khai nộp thuế thay này chính thức áp dụng từ ngày 01/07/2025.
Đã Có Sàn Thương Mại Điện Tử Kê Khai Nộp Thuế Thay Thì Có Phải Khai Lại Không?
Không.
Nếu phần doanh thu bán hàng trên sàn đã được thực hiện đầy đủ ba bước thông qua sàn thương mại điện tử kê khai nộp thuế thay:
- Khấu trừ
- Kê khai
- Nộp thay thuế GTGT và thuế TNCN
Thì cá nhân/hộ kinh doanh không phải kê khai, nộp lại chính phần doanh thu đó.
Tuy nhiên, nhiều người nhầm lẫn khi thấy sàn giữ lại tiền là mặc định nghĩa vụ thuế đã hoàn thành. Thực tế chỉ đúng khi sàn thương mại điện tử kê khai nộp thuế thay đã làm đủ cả ba bước nêu trên và chỉ áp dụng đúng với những giao dịch thuộc diện nộp thay.
Khi Nào Không Phải Tự Khai Lại Thuế Nhờ Sàn Thương Mại Điện Tử Kê Khai Nộp Thuế Thay?
Bạn chỉ được miễn kê khai lại khi đáp ứng đủ các điều kiện sau:
- Doanh thu phát sinh trên nền tảng thương mại điện tử thuộc diện sàn nộp thay.
- Sàn đã thực hiện đủ ba việc: khấu trừ, kê khai và nộp thay thuế GTGT, thuế TNCN.
- Chỉ tính đúng phần doanh thu đã được nộp thay, không phải toàn bộ doanh thu kinh doanh của hộ/cá nhân.
Những hiểu nhầm thường gặp:
- Thấy sàn giữ tiền chưa đồng nghĩa với việc đã kê khai, nộp thay. Luôn kiểm tra chứng từ và dữ liệu đối soát.
- Không áp dụng cho toàn bộ doanh thu. Nhiều hộ bán đa kênh (sàn + Facebook + website + cửa hàng). Chỉ phần đã được sàn nộp thay mới không phải khai lại.
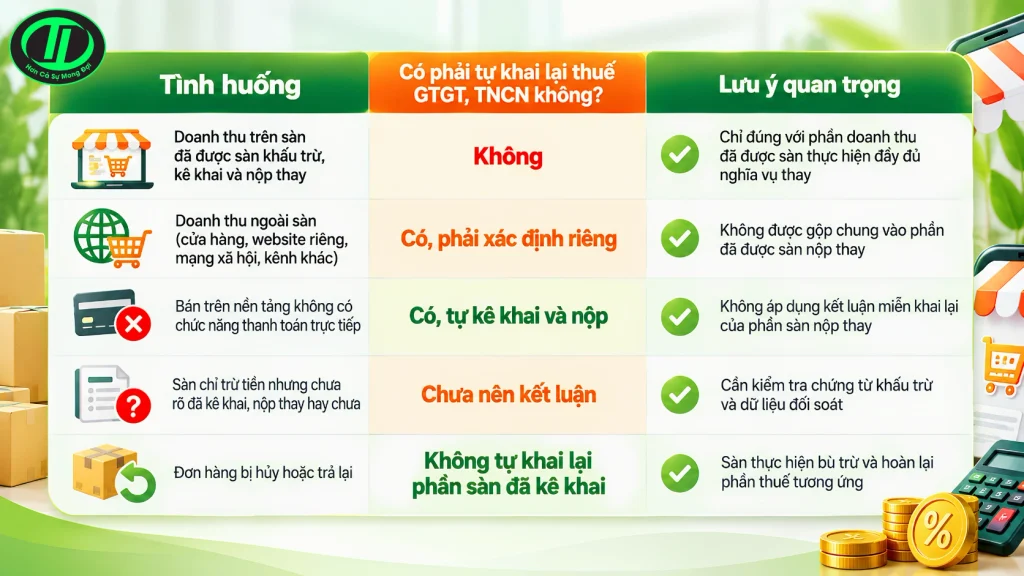
Ví dụ: Shop vừa bán trên sàn S vừa chốt đơn qua Facebook. Phần đơn trên sàn S đã được sàn khấu trừ – kê khai – nộp thay thì không khai lại thì không khai lại. Phần đơn Facebook vẫn phải tách riêng để thực hiện nghĩa vụ thuế.
Trường Hợp Nào Vẫn Phải Tự Khai Thuế Dù Có Sàn Thương Mại Điện Tử Kê Khai Nộp Thuế Thay?
- Nếu bạn còn phát sinh doanh thu từ các kênh không thuộc phạm vi sàn thương mại điện tử kê khai nộp thuế thay (các kênh này không có chức năng đặt hàng trực tuyến và thanh toán):
- Cửa hàng vật lý,
- Mạng xã hội (Facebook, Zalo, Instagram…),
- Website riêng,
- …
- Bán trên nền tảng chỉ có chức năng đăng bán, nhắn tin, chốt đơn nhưng không có chức năng thanh toán trực tiếp tích hợp hoặc liên kết. Trong trường hợp này, nghĩa vụ thuế vẫn thuộc về người bán.
Thì phần doanh thu này không nằm trong phạm vi sàn đã nộp thay. Bạn vẫn phải theo dõi, kê khai và nộp thuế theo quy định hiện hành.
Ví dụ:
- Một tháng bạn bán được 80 triệu trên TikTok Shop (sàn đã khấu trừ thuế) nhưng đồng thời bán thêm 30 triệu qua cửa hàng offline và 20 triệu chốt đơn trực tiếp trên Zalo
→ Bạn không phải nộp lại thuế của 80 triệu trên sàn, nhưng vẫn phải kê khai và nộp thuế đối với 50 triệu ngoài sàn.
Nguyên tắc đơn giản: Phần nào đã có sàn thương mại điện tử kê khai nộp thuế thay thì không khai lại; phần nào không nằm trong cơ chế này thì vẫn phải xác định riêng.
Làm Sao Biết Sàn Của Bạn Có Thuộc Diện Nộp Thay?
Dấu hiệu nhận biết nền tảng có chức năng thanh toán: Người mua thanh toán trực tiếp trên nền tảng thông qua ví điện tử, thẻ ngân hàng, chuyển khoản qua tài khoản thanh toán, hệ thống chuyển khoản tích hợp hoặc COD. Khi dòng tiền đi qua hệ thống thanh toán của nền tảng hoặc hệ thống liên kết, đây là dấu hiệu quan trọng để xác định sàn thuộc diện khấu trừ, kê khai và nộp thay.
Cách kiểm tra để tránh khai trùng:
- Đối chiếu chứng từ khấu trừ thuế Mẫu số 01/CTKT-TMĐT do sàn cấp bằng phương thức điện tử theo năm.
- Kiểm tra số thuế đã được sàn kê khai, nộp thay trên tài khoản thuế điện tử và bảng đối soát doanh thu của sàn.
Nên kiểm tra theo ba lớp: doanh thu khớp – thuế đã bị khấu trừ – đã có dữ liệu kê khai nộp thay.
Với người bán đa kênh, đây là điểm dễ sai nhất. Chỉ cần gộp nhầm doanh thu, bạn rất dễ rơi vào hai lỗi phổ biến: khai trùng phần đã có sàn thương mại điện tử kê khai nộp thuế thay hoặc bỏ sót phần doanh thu ngoài sàn.
T & L luôn đồng hành cùng hộ kinh doanh và cá nhân trong việc tuân thủ đúng quy định về sàn thương mại điện tử kê khai nộp thuế thay. Nếu bạn cần hỗ trợ rà soát doanh thu đa kênh, đối chiếu chứng từ khấu trừ hoặc tư vấn cách kê khai tối ưu, hãy liên hệ với chúng tôi để được tư vấn chuyên sâu và tránh rủi ro về thuế.
Một Số Câu Hỏi Thường Gặp
1. Em đang bán online trên sàn Shopee, Grab, Be. Các sàn đã khấu trừ thuế của em thì năm 2026 em có cần khai báo doanh thu không?
Căn cứ khoản 1 Điều 8 Nghị định số 68/2026/NĐ-CP (được sửa đổi, bổ sung tại Điều 1 Nghị định số 141/2026/NĐ-CP), trường hợp bạn bán hàng qua Shopee, Grab, Be và đã được nền tảng khấu trừ, nộp thuế thay thì không phải khai, nộp lại số thuế đối với các giao dịch đã được thực hiện thay. Tuy nhiên, bạn vẫn phải tổng hợp doanh thu thực tế phát sinh trong năm để xác định nghĩa vụ thông báo doanh thu hoặc quyết toán thuế, cụ thể như sau:
- Nếu tổng doanh thu thực tế trong năm từ 01 tỷ đồng trở xuống, bạn thông báo doanh thu thực tế với cơ quan thuế chậm nhất ngày 31 tháng 01 của năm dương lịch tiếp theo. Nếu số thuế nền tảng đã khấu trừ, nộp thay lớn hơn số phải nộp, bạn được đề nghị hoàn thuế theo quy định; hồ sơ sử dụng mẫu số 01/TKN-CNKD ban hành kèm theo Thông tư số 89/2026/TT-BTC.
- Nếu tổng doanh thu năm trên 01 tỷ đồng, hoặc trên 01 tỷ đồng đến 03 tỷ đồng nhưng bạn lựa chọn phương pháp tính thuế TNCN theo thu nhập tính thuế nhân (×) thuế suất, bạn phải tổng hợp doanh thu và khai quyết toán thuế TNCN theo năm. Số thuế đã được nền tảng khấu trừ, nộp thay được trừ khi xác định số thuế còn phải nộp; nếu nộp thừa thì được đề nghị hoàn theo quy định. Hồ sơ quyết toán sử dụng mẫu số 02/QTT-TNCN-CNKD ban hành kèm theo Thông tư số 89/2026/TT-BTC.
2. Tôi bán trên sàn thương mại điện tử Shopee, khi có đơn khách hoàn về của sàn TMĐT bị hư hỏng, bên sàn TMĐT đền tiền cho shop không cần trả lại hàng cho khách, nhưng đơn này đã lập hóa đơn rồi thì tôi cần xử lý như thế nào?
Trường hợp HKD, CNKD bán hàng trên sàn thương mại điện tử như Shopee đã lập hóa đơn cho đơn hàng, nhưng sau đó khách trả hàng do hàng hóa bị hư hỏng trong quá trình vận chuyển và sàn thương mại điện tử bồi thường tiền cho shop, không yêu cầu trả lại hàng cho khách, thì đơn hàng này được xác định là giao dịch bán hàng không thành công. Do đó, hộ kinh doanh thực hiện lập hóa đơn điện tử điều chỉnh giảm toàn bộ giá trị của hóa đơn đã lập.
Trường hợp HKD, CNKD áp dụng phương pháp tính thuế TNCN theo doanh thu, thì HKD, CNKD cần lưu giữ chứng từ, thông tin hàng hỏng từ sàn để phục vụ việc đối chiếu, giải trình khi cần thiết. Trường hợp HKD, CNKD áp dụng phương pháp tính thuế TNCN theo thu nhập, thì chi phí chỉ được trừ theo quy định tại Điều 6 Nghị định số 68/2026/NĐ-CP nếu được ghi nhận vào chi phí và HKD, CNKD cần lưu giữ chứng từ, thông tin hàng hỏng từ sàn để phục vụ việc đối chiếu, giải trình khi cần thiết.
—
Liên hệ T & L qua hotline để được hỗ trợ chi tiết hoặc tham khảo các bài viết cùng chủ đề dưới đây:
>> Dịch Vụ Kế Toán Thuế Nha Trang – Giải Pháp Tối Ưu Cho Doanh Nghiệp
>> Dịch Vụ Kế Toán Thuế T & L – Giải Pháp Toàn Diện Để Doanh Nghiệp Phát Triển Vững Mạnh
>> Đại Lý Thuế Là Gì? Đại Lý Thuế Khánh Hòa Uy Tín, Chuyên Nghiệp

Bài viết liên quan: