Chi phí bị loại khi quyết toán thuế TNDN (thuế thu nhập doanh nghiệp) thường không phải vì thiếu hóa đơn: có hóa đơn chưa đủ để chi phí được trừ. Theo Nghị định 320/2025/NĐ-CP (có hiệu lực từ 15/12/2025), cơ quan thuế tăng cường kiểm soát chặt chẽ các khoản chi được trừ khi xác định thu nhập chịu thuế TNDN. Thực tế cho thấy, không ít doanh nghiệp dù sở hữu đầy đủ hóa đơn vẫn phải đối mặt với tình trạng chi phí bị loại khi quyết toán thuế TNDN do không đáp ứng đủ điều kiện về tính thực tế, tính liên quan hoặc quy định thanh toán.
Điều Kiện Để Chi Phí Được Trừ Theo Nghị Định 320/2025/NĐ-CP
Căn cứ khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP, một khoản chi chỉ được chấp nhận là chi phí được trừ khi đồng thời thỏa mãn các điều kiện sau (sau khi đã loại trừ các khoản không được trừ tại Điều 10):
- Chi phí phát sinh thực tế và gắn liền với hoạt động sản xuất, kinh doanh của doanh nghiệp;
- Có đầy đủ hóa đơn, chứng từ hợp pháp theo quy định pháp luật;
- Có chứng từ thanh toán không dùng tiền mặt đối với các khoản mua hàng hóa, dịch vụ và các khoản thanh toán khác từng lần từ 5 triệu đồng trở lên (thực hiện theo quy định về thuế GTGT).
Một số điểm cần lưu ý về ngưỡng 5 triệu đồng:
- Ngưỡng này tính theo từng lần thanh toán.
- Nếu mua nhiều lần trong cùng ngày từ cùng một người bán mà tổng giá trị đạt từ 5 triệu đồng trở lên thì vẫn bắt buộc phải có chứng từ thanh toán không dùng tiền mặt.
- Tiền lương, tiền công chi trả từng lần từ 5 triệu đồng trở lên bằng tiền mặt cũng không được tính vào chi phí được trừ.
- Trường hợp chưa thanh toán tại thời điểm ghi nhận chi phí vẫn được tạm tính; nếu sau đó thanh toán bằng tiền mặt thì doanh nghiệp phải điều chỉnh giảm chi phí ở kỳ phát sinh việc thanh toán đó.
Dưới đây là 9 nhóm chi phí thường xuyên dẫn đến chi phí bị loại khi quyết toán thuế TNDN mà kế toán và chủ doanh nghiệp cần đặc biệt chú ý để tránh tình trạng chi phí bị loại khi quyết toán thuế TNDN.
9 Nhóm Chi Phí Bị Loại Khi Quyết Toán Thuế TNDN Thường Gặp
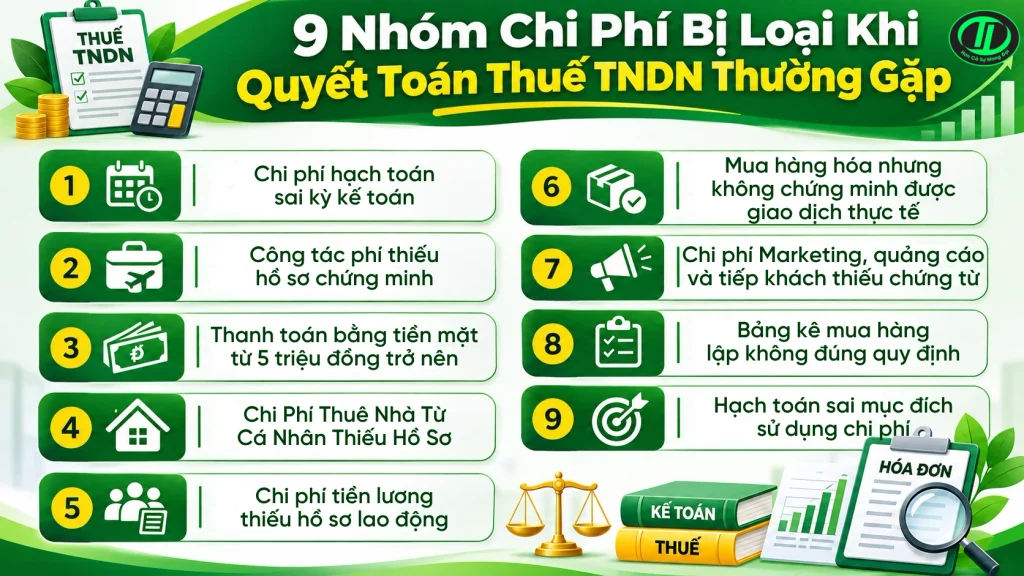
Chi Phí Hạch Toán Sai Kỳ Kế Toán
Ví dụ điển hình là chi phí điện nước của tháng 12/2025 có hóa đơn phát hành vào tháng 1/2026 nhưng doanh nghiệp lại hạch toán toàn bộ vào năm 2026. Cơ quan thuế có thể xác định việc ghi nhận sai kỳ và loại bỏ khoản chi này vì vi phạm nguyên tắc phù hợp giữa doanh thu và chi phí, dẫn đến chi phí bị loại khi quyết toán thuế TNDN.
Công Tác Phí Thiếu Hồ Sơ Chứng Minh
Các khoản chi đi công tác, lưu trú, vé máy bay hay phụ cấp công tác rất dễ bị xuất toán nếu thiếu:
- Quyết định cử đi công tác;
- Giấy đi đường;
- Quy chế nội bộ quy định về công tác phí;
- Hóa đơn, chứng từ và chứng từ thanh toán đúng quy định.
Thiếu các giấy tờ này là nguyên nhân phổ biến khiến chi phí bị loại khi quyết toán thuế TNDN.
Thanh Toán Bằng Tiền Mặt Từ 5 Triệu Đồng Trở Lên
Đây là thay đổi đáng chú ý nhất. Theo điểm c khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP, mọi khoản chi mua hàng hóa, dịch vụ và các khoản thanh toán khác từng lần từ 5 triệu đồng trở lên chỉ được trừ khi có chứng từ thanh toán không dùng tiền mặt (chuyển khoản ngân hàng, thẻ hoặc ví điện tử…).
Quy định này cũng áp dụng với tiền lương, tiền công: chi trả từng lần từ 5 triệu đồng bằng tiền mặt sẽ không được chấp nhận là chi phí được trừ và dễ gây ra chi phí bị loại khi quyết toán thuế TNDN.
Chi Phí Thuê Nhà Từ Cá Nhân Thiếu Hồ Sơ
Khi thuê văn phòng, mặt bằng hoặc nhà ở của cá nhân, doanh nghiệp cần chuẩn bị đầy đủ:
- Hợp đồng thuê;
- CCCD của chủ nhà;
- Giấy tờ chứng minh quyền sở hữu;
- Chứng từ thanh toán không dùng tiền mặt (nếu giá trị từ 5 triệu đồng trở lên);
- Chứng từ liên quan đến nghĩa vụ thuế của bên cho thuê (nếu có).
Hồ sơ thiếu logic hoặc không chứng minh được giao dịch thực tế sẽ dễ khiến khoản chi này bị loại, dẫn đến chi phí bị loại khi quyết toán thuế TNDN.
Chi Phí Tiền Lương Thiếu Hồ Sơ Lao Động
Các sai sót thường gặp gồm:
- Không có hợp đồng lao động;
- Thiếu bảng chấm công hoặc bảng lương;
- Không chuyển khoản đối với khoản chi từ 5 triệu đồng/lần;
- Chưa đăng ký mã số thuế cá nhân cho người lao động.
Khi không chứng minh được quan hệ lao động thực tế, cơ quan thuế có thể loại toàn bộ hoặc một phần chi phí tiền lương, khiến chi phí bị loại khi quyết toán thuế TNDN.
Mua Hàng Hóa Nhưng Không Chứng Minh Được Giao Dịch Thực Tế
Chỉ có hóa đơn là chưa đủ. Doanh nghiệp cần chứng minh thêm:
- Hàng hóa tồn tại thực tế;
- Có quá trình giao nhận và vận chuyển;
- Có nhập kho hoặc đưa vào sử dụng trong hoạt động sản xuất kinh doanh.
Thiếu các hồ sơ kèm theo dễ bị đánh giá là sử dụng hóa đơn rủi ro và dẫn đến chi phí bị loại khi quyết toán thuế TNDN.
Chi Phí Marketing, Quảng Cáo Và Tiếp Khách Thiếu Chứng Từ
Các khoản chi này dễ bị loại nếu thiếu:
- Hợp đồng dịch vụ, biên bản nghiệm thu và hóa đơn từ nhà cung cấp;
- Danh sách khách mời, chương trình và biên bản đối với chi phí tiếp khách, hội nghị, hội thảo;
- Hồ sơ đăng ký chương trình khuyến mãi với cơ quan nhà nước (nếu thuộc trường hợp bắt buộc);
- Chứng từ thanh toán quốc tế đối với chi phí quảng cáo trên các nền tảng nước ngoài như Facebook, Google.
Bảng Kê Mua Hàng Lập Không Đúng Quy Định
Nhiều doanh nghiệp lập bảng kê bằng cách gộp nhiều lần mua, thiếu thông tin người bán, thiếu CCCD hoặc thiếu hồ sơ giao dịch. Bảng kê không đáp ứng điều kiện sẽ không được chấp nhận và dễ dẫn đến chi phí bị loại khi quyết toán thuế TNDN.
Hạch Toán Sai Mục Đích Sử Dụng Chi Phí
Đưa chi phí mang tính cá nhân vào doanh nghiệp, phân bổ sai bộ phận sử dụng hoặc không tách biệt rõ chi phí quản lý với chi phí bán hàng… Khi không chứng minh được khoản chi phục vụ hoạt động sản xuất kinh doanh, chi phí sẽ bị xuất toán và trở thành chi phí bị loại khi quyết toán thuế TNDN.
Vì Sao Vẫn Bị Loại Chi Phí Dù Đã Có Hóa Đơn?
Nguyên nhân chính không nằm ở việc thiếu hóa đơn mà thường đến từ:
- Hồ sơ chứng từ chưa đầy đủ hoặc thiếu tính logic;
- Phương thức thanh toán không đúng quy định, đặc biệt là từ ngưỡng 5 triệu đồng;
- Không chứng minh được chi phí phát sinh thực tế và gắn liền với hoạt động sản xuất kinh doanh.
Cơ quan thuế hiện nay tập trung kiểm tra sâu hơn vào tính hợp lệ, tính hợp lý và tính thực tế của từng giao dịch, khiến tình trạng chi phí bị loại khi quyết toán thuế TNDN ngày càng phổ biến.
Doanh Nghiệp Nên Làm Gì Để hạn chế rủi ro chi phí bị loại khi quyết toán thuế TNDN?
- Hạch toán đúng kỳ kế toán.
- Thực hiện thanh toán không dùng tiền mặt đối với mọi khoản từ 5 triệu đồng trở lên (bao gồm cả lương và tiền công từng lần).
- Lưu trữ đầy đủ hồ sơ bổ sung ngoài hóa đơn như hợp đồng, biên bản nghiệm thu, quyết định, bảng chấm công và quy chế nội bộ.
- Chứng minh rõ ràng mục đích phục vụ hoạt động sản xuất kinh doanh của từng khoản chi.
- Rà soát hồ sơ định kỳ, đặc biệt trước thời điểm quyết toán và trước khi cơ quan thuế thanh tra.
- Xây dựng và áp dụng nghiêm túc quy chế nội bộ về chứng từ, thanh toán và ủy quyền mua hàng (trường hợp nhân viên mua hộ).
Việc chuẩn hóa hồ sơ ngay từ đầu sẽ giúp doanh nghiệp giảm đáng kể nguy cơ bị truy thu thuế, đồng thời hạn chế tối đa tình trạng chi phí bị loại khi quyết toán thuế TNDN cũng như các khoản phạt phát sinh trong quá trình thanh tra, kiểm tra từ kỳ tính thuế năm 2025 trở đi. Chỉ khi tuân thủ đầy đủ các điều kiện trên, doanh nghiệp mới có thể tránh được chi phí bị loại khi quyết toán thuế TNDN một cách hiệu quả.
Câu Hỏi Thường Gặp
1. Có hóa đơn rồi vẫn bị loại chi phí không?
Có. Hóa đơn chỉ là một trong ba điều kiện tại khoản 1 Điều 9. Khoản chi vẫn bị loại nếu không chứng minh được tính thực tế phát sinh, không liên quan đến hoạt động kinh doanh, hoặc thiếu chứng từ thanh toán không dùng tiền mặt khi từ 5 triệu đồng trở lên.
2. Mua nhiều lần trong ngày, mỗi lần dưới 5 triệu đồng có phải chuyển khoản không?
Có, nếu mua từ cùng một người bán và tổng giá trị trong ngày từ 5 triệu đồng trở lên (điểm c1 khoản 1 Điều 9).
3. Chưa thanh toán mà đã hạch toán chi phí thì có được trừ không?
Được. Nhưng nếu sau đó thanh toán bằng tiền mặt cho khoản từ 5 triệu đồng trở lên, doanh nghiệp phải kê khai điều chỉnh giảm chi phí ở kỳ phát sinh việc thanh toán (điểm c3 khoản 1 Điều 9).
4. Chi lương bằng tiền mặt có được tính vào chi phí không?
Khoản lương hạch toán vào chi phí nhưng không có chứng từ thanh toán theo quy định bị loại theo điểm a khoản 8 Điều 10. Doanh nghiệp nên trả lương qua tài khoản ngân hàng để tránh rủi ro.
—
Liên hệ T & L qua hotline để được hỗ trợ chi tiết hoặc tham khảo các bài viết cùng chủ đề dưới đây:
>> Dịch Vụ Kế Toán Thuế Nha Trang – Giải Pháp Tối Ưu Cho Doanh Nghiệp
>> Dịch Vụ Kế Toán Thuế T & L – Giải Pháp Toàn Diện Để Doanh Nghiệp Phát Triển Vững Mạnh
>> Đại Lý Thuế Là Gì? Đại Lý Thuế Khánh Hòa Uy Tín, Chuyên Nghiệp

Bài viết liên quan: